CV Pracownika Banku - Wzór dla Oddziału, Kasy i Działu Kredytów [2026]
CV pracownika banku 2026: jak opisać kasę i skarbiec, kredyty, analizę ryzyka, AML i szkolenia z ustawy o kredycie hipotecznym. Gotowy wzór.
„Obsługa klientów banku, realizacja celów, znajomość procedur.” To zdanie może stać w CV kasjera, doradcy kredytowego, analityka ryzyka i osoby z działu przeciwdziałania praniu pieniędzy. Pasuje do każdego z nich i dlatego nie mówi nic o żadnym.
Porównaj je z tym: „Samodzielne rozliczenie kasy i przekazanie nadwyżki do skarbca na koniec dnia, bez niedoborów w okresie zatrudnienia.” Tego zdania nie napisze ktoś, kto siedział na infolinii. I właśnie o to chodzi. Bank to kilkanaście różnych zawodów pod jednym logo, a każdy z nich czyta inna osoba, szukająca innych dowodów. Ten tekst nie jest o obsłudze klienta, bo tę część dobrze opisuje poradnik o CV doradcy klienta. Jest o tym, co w banku odróżnia pracownika od każdej innej firmy usługowej: pieniądz w ręku, regulacje, ryzyko i tajemnica.
Pięć stanowisk pod jednym logo
Zanim dopasujesz choć jedną linijkę, ustal, do którego z tych światów aplikujesz. Ogłoszenia bankowe bywają napisane tak ogólnie, że łatwo to przeoczyć.
Kasjer-dealer i obsługa kasowa. Wpłaty, wypłaty, wymiana walut, przyjmowanie i wydawanie wartości, rozliczenie kasy. Tu czytają pod kątem dokładności i odpowiedzialności materialnej.
Doradca kredytowy w oddziale (gotówkowe, hipoteczne, dla firm). Sprzedaje, ale w środowisku, w którym każda umowa zostawia ślad w dokumentacji i może zostać sprawdzona przez audyt po latach.
Analityk kredytowy, underwriter. Nie widzi klienta. Czyta wnioski, liczy zdolność, rekomenduje decyzję i bardzo często ją odrzuca.
Back office i operacje. Rozliczenia, reklamacje transakcji, obsługa zajęć komorniczych, weryfikacja dokumentów, praca na systemach księgowych banku.
Compliance i AML. Monitoring transakcji, analiza alertów, raportowanie podejrzeń, szkolenia dla sieci oddziałów.
Każda z tych ról ma inny zestaw słów-kluczy i inną osobę po drugiej stronie. Rekrutację do sieci oddziałów prowadzi zwykle dział HR razem z dyrektorem regionu, do analizy kredytowej i AML przełożony z centrali, który sam przez lata robił tę pracę. Jedno CV „do banku” wysłane w pięć miejsc przegrywa pięć razy.
Na tym etapie wystarczy prosta notatka: nazwa stanowiska z ogłoszenia, obszar (kasa, kredyty, ryzyko, operacje, AML) i trzy wymagania, które się w nim powtarzają. Z tej kartki napiszesz nagłówek, profil i pierwsze punkty doświadczenia. Bez niej łatwo wrócić do zdania, od którego zaczyna się ten tekst, i wysłać dokument, który pasuje do wszystkich ogłoszeń naraz, a do żadnego naprawdę.
Spółdzielczy, komercyjny, z centralą za granicą
Drugie pytanie, zanim zaczniesz pisać, dotyczy samego banku. Te same nazwy stanowisk znaczą co innego w zależności od tego, gdzie pracujesz.
W banku spółdzielczym, zwłaszcza mniejszym, jedna osoba bywa jednocześnie kasjerem, doradcą i częścią back office. Oddział ma kilka osób, a prezes zna każdego pracownika z imienia. Tu CV powinno pokazywać szerokość: że potrafisz zastąpić koleżankę na kasie, przygotować wniosek kredytowy dla rolnika i obsłużyć zajęcie komornicze w jednym tygodniu. Lokalność też jest atutem. Znajomość okolicy, lokalnych firm i specyfiki klientów z małych miejscowości to coś, czego duży bank nie wymaga, a spółdzielczy docenia.
W dużym banku komercyjnym jest odwrotnie. Role są wąskie, procesy rozpisane, a rekrutacja przechodzi przez centralny dział HR i system ATS. Tu wygrywa CV precyzyjne: jedno stanowisko, jeden obszar, słowa z ogłoszenia. Opis „zajmowałam się wszystkim w oddziale” może zostać odczytany jako brak specjalizacji.
Banki i centra usług należące do grup zagranicznych dokładają trzeci wymiar: język. Operacje, analizy i compliance często pracują z centralą po angielsku, raporty powstają w tym języku, a część rozmowy rekrutacyjnej też może się w nim toczyć. Jeśli aplikujesz do takiego miejsca, poziom angielskiego wpisz uczciwie i najlepiej z kontekstem: „codzienna korespondencja i raporty dla zespołu w centrali” mówi więcej niż sam symbol poziomu.
Nie musisz mieć trzech wersji CV na zapas. Wystarczy, że przed wysłaniem zadasz sobie pytanie, czy ten konkretny bank szuka generalisty, specjalisty czy osoby, która dogada się z centralą w innym kraju, i przesuniesz akcenty w profilu.
Profil zawodowy pisany pod jedną rolę, nie pod cały bank
Cztery zdania pod nagłówkiem to miejsce, w którym najłatwiej zdradzić, że wysyłasz ten sam dokument wszędzie. Poniżej cztery wersje dla czterech ról. Każda ma inny rdzeń, choć wszystkie mogłyby opisywać tę samą osobę na różnych etapach kariery.
Obsługa kasowa: „Kasjer-dealer z trzyletnim doświadczeniem w oddziale miejskim. Samodzielne rozliczanie kasy i współobsługa skarbca, obsługa walut i wartości. Praca z odpowiedzialnością materialną, bez niedoborów w okresie zatrudnienia.”
Kredyty: „Doradca kredytowy prowadzący klienta od analizy zdolności do podpisania umowy. Kompletna dokumentacja przygotowana do decyzji, znajomość wymogów dotyczących dochodów i zabezpieczeń. Szkolenie z egzaminem z zakresu ustawy o kredycie hipotecznym.”
Analiza kredytowa: „Analityk kredytowy oceniający wnioski mikro i małych firm. Analiza sprawozdań finansowych, przepływów i zabezpieczeń, przygotowanie rekomendacji dla komitetu kredytowego. Własne arkusze do oceny sezonowości przychodów.”
AML: „Specjalista ds. przeciwdziałania praniu pieniędzy z doświadczeniem w analizie alertów systemu monitoringu transakcji. Stosowanie wzmożonych środków bezpieczeństwa finansowego wobec klientów podwyższonego ryzyka, prowadzenie szkoleń dla sieci oddziałów.”
Zauważ, czego w nich nie ma: przymiotników o komunikatywności, sumienności i odporności na stres. Są fakty, które można sprawdzić jednym telefonem do poprzedniego przełożonego. W banku to działa lepiej niż w wielu innych branżach, bo osoba czytająca CV zawodowo pracuje na weryfikowalnych informacjach i podobnego podejścia oczekuje od kandydata.
Kasa i skarbiec: odpowiedzialność, którą da się zapisać
Praca przy kasie w banku wygląda z zewnątrz jak praca przy każdej innej kasie. Nie jest. W sklepie rozliczasz utarg, w banku rozliczasz cudze pieniądze, z limitem gotówki w kasie, z przekazaniem nadwyżek do skarbca, z procedurą na wypadek fałszywego banknotu i z podpisem pod raportem na koniec dnia. Kto przychodzi z handlu, powinien przeczytać ten akapit dwa razy, bo tu właśnie przeskakuje się z jednego zawodu do drugiego.
Rekruter chce zobaczyć trzy rzeczy. Po pierwsze, że rozumiesz, czym jest odpowiedzialność materialna, i że ją nosiłeś. Po drugie, że w Twojej kasie wszystko się zgadzało. Po trzecie, że znasz procedury, a nie tylko intuicję.
Słabo: „Obsługa kasowa klientów, praca z gotówką.”
Lepiej:
- „Obsługa kasowa oddziału: wpłaty, wypłaty, wymiana walut i przelewy gotówkowe, praca w limicie kasy z przekazywaniem nadwyżek do skarbca.”
- „Codzienne rozliczenie kasy i raport zmianowy, bez niedoborów przez cały okres zatrudnienia.”
- „Weryfikacja autentyczności banknotów i postępowanie z wartościami budzącymi wątpliwości zgodnie z procedurą oddziału.”
- „Współudział w otwieraniu i zamykaniu skarbca w systemie dwóch osób.”
Żadna z tych linijek nie zawiera kwot. Nie wpisuj wysokości limitu kasy ani wartości przechowywanej w skarbcu. To informacja wewnętrzna banku i jej podanie w CV jest dla przyszłego pracodawcy sygnałem ostrzegawczym, nie atutem. Wystarczy, że pokażesz mechanizm.
Jeśli masz za sobą okres bez żadnego niedoboru albo zamknięty bez uwag audyt oddziału, napisz to wprost. Tego typu zdanie w CV kasjera waży więcej niż cały akapit o komunikatywności.
Kredyty sprzedaje się tu inaczej niż abonament
W banku też jest plan sprzedażowy i nie ma sensu udawać, że go nie było. Problem w tym, że samo „realizacja planu na poziomie powyżej średniej regionu” w CV doradcy kredytowego budzi dziś u części czytających pytanie o jakość tej sprzedaży. Banki pamiętają historie produktów sprzedawanych klientom, którzy ich nie rozumieli, i spory, które wracały latami. Dlatego osoba rekrutująca doradcę szuka nie tylko wyniku, ale dowodu, że wynik powstał zgodnie z zasadami.
Jak to pokazać bez dopisywania przymiotnika „etyczny”?
Opisz proces, w którym pracowałeś: badanie potrzeb, analizę zdolności i dokumentów dochodowych, przedstawienie kosztów kredytu, przygotowanie wniosku do decyzji. Następnie dołóż wynik, który pokazuje jakość, a nie tylko wolumen. Mogą to być wnioski, które przechodziły przez analizę bez zwrotów do uzupełnienia, niski odsetek rezygnacji po podpisaniu umowy albo brak uwag z kontroli jakości dokumentacji. Jeśli nie znasz dokładnych wartości, pisz przybliżeniem i słowem „około”. Wymyślona precyzja w CV do banku jest szczególnie ryzykowna, bo po drugiej stronie siedzą ludzie, którzy liczą zawodowo.
Przykładowy punkt: „Doradztwo w zakresie kredytów hipotecznych od rozmowy wstępnej do podpisania umowy, z przygotowaniem kompletnej dokumentacji do decyzji kredytowej i terminowym przekazaniem wniosków do centrali.”
Drugi przykład, dla kredytów gotówkowych: „Analiza zdolności kredytowej na podstawie dokumentów dochodowych i raportów BIK, prezentacja całkowitego kosztu kredytu klientowi przed złożeniem wniosku, sprzedaż ubezpieczeń wyłącznie na życzenie klienta.”
Ostatnia część tego zdania jest celowa. Kto pracował w sieci oddziałów, wie, dlaczego takie sformułowanie przyciąga wzrok.
Analityk kredytowy zarabia na tym, że czasem mówi „nie”
To jedyne stanowisko w banku, w którym odrzucenie wniosku bywa sukcesem. W CV analityka nie ma więc miejsca na język sprzedaży. Jest miejsce na metodę.
Przełożony z działu ryzyka chce wiedzieć, jakie wnioski oceniałeś (klienci indywidualni, mikrofirmy, średnie przedsiębiorstwa, nieruchomości komercyjne), jaką skalę kwot obsługiwałeś w ogólnym przedziale, na jakich danych pracowałeś i jak wyglądała Twoja rola w decyzji: czy rekomendowałeś, czy miałeś własne kompetencje decyzyjne do określonego progu. Te dwie rzeczy to zupełnie różne poziomy odpowiedzialności i warto je rozdzielić jednym słowem w opisie stanowiska.
Umiejętności techniczne wpisuj konkretnie. Analiza sprawozdań finansowych, przepływy pieniężne, ocena zabezpieczeń, praca z raportami BIK, Excel na poziomie budowania własnych arkuszy kalkulacyjnych, czasem SQL albo narzędzia do raportowania portfela. Jeśli ciągnie Cię w stronę modeli i danych, sporo inspiracji do opisu warsztatu znajdziesz w poradniku o CV analityka danych, a jeśli bliżej Ci do sprawozdań i rozrachunków, w tekście o CV księgowej.
Pułapką bywa pisanie w CV analityka o „ścisłej współpracy z doradcami”. W centrali to może zabrzmieć dwuznacznie, bo analityk ma być od doradcy niezależny. Lepsze sformułowanie: „wyjaśnianie wymogów dokumentacyjnych sieci sprzedaży”.
Back office i AML, czyli praca, której klient nie widzi
Stanowiska operacyjne często dostają najsłabsze CV, bo kandydaci sami uważają swoją pracę za nieciekawą do opisania. Tymczasem to tu najłatwiej pokazać konkret: typy spraw, systemy, terminy, skalę.
Dla back office dobrze działają punkty w rodzaju: „Obsługa reklamacji transakcji kartowych w terminach wynikających z regulaminu i przepisów”, „Realizacja zajęć komorniczych i skarbowych rachunków”, „Weryfikacja kompletności dokumentów przy otwieraniu rachunków firmowych”. Nie musisz tłumaczyć, co to znaczy. Czytający wie.
Z systemami jest pewien kłopot. Wiele banków ma własne nazwy wewnętrzne dla aplikacji, na których pracujesz na co dzień, i te nazwy nic nie mówią nikomu spoza firmy. Zamiast nich opisz funkcję: system transakcyjny banku, system do obsługi reklamacji kartowych, narzędzie do monitoringu transakcji, system rejestracji zajęć. Jeśli pracowałeś na rozwiązaniu znanym na rynku albo na narzędziach ogólnych, takich jak Excel na zaawansowanym poziomie czy SQL do zapytań raportowych, podaj je z nazwy. Rekruter z innego banku zrozumie funkcję, a system ATS znajdzie słowa, które naprawdę stoją w ogłoszeniu.
W AML sytuacja jest podobna, ale z jedną różnicą: to obszar, w którym obowiązek szkoleń wynika wprost z ustawy. Art. 52 ustawy o przeciwdziałaniu praniu pieniędzy nakłada na instytucje obowiązane, w tym banki, zapewnienie udziału w programach szkoleniowych osobom wykonującym obowiązki z tego zakresu, co wprost opisuje komunikat GIIF, UKNF i NBP o obowiązku szkoleniowym. W praktyce oznacza to, że niemal każdy pracownik banku ma za sobą szkolenia AML. Samo „szkolenie AML” w CV nie wyróżnia więc nikogo.
Wyróżnia to, co z tą wiedzą robiłeś. Analiza alertów z systemu monitoringu transakcji, przygotowywanie opisów transakcji podejrzanych do przekazania dalej, stosowanie środków bezpieczeństwa finansowego wobec klientów z grupy podwyższonego ryzyka, prowadzenie szkoleń dla oddziałów. To są zdania, które odróżniają specjalistę od osoby, która kliknęła test na platformie e-learningowej.
I jedna uwaga praktyczna: w opisie pracy w AML nie podawaj liczby zgłoszonych transakcji ani przykładów konkretnych spraw. Z powodu, który wyjaśniam dwie sekcje niżej.
Szkolenie z egzaminem to nie ozdobnik
W większości zawodów sekcja „szkolenia” to miejsce na drobne dodatki. W banku bywa zupełnie inaczej, zwłaszcza przy kredytach hipotecznych.
Ustawa o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (tekst jednolity: Dz.U. 2025 poz. 720) w art. 58 wymaga, aby personel kredytodawcy odbył szkolenie zakończone egzaminem z zagadnień wskazanych w ustawie. Wymogu nie stosuje się do osób, które ukończyły wyższe studia ekonomiczne lub prawnicze z tytułem magistra. Art. 59 dodaje obowiązek szkolenia co najmniej raz na trzy lata.
Co z tego wynika dla CV? Jeśli masz takie szkolenie z egzaminem za sobą, wpisz je z rokiem i nazwą w zrozumiały sposób, na przykład: „Szkolenie z egzaminem z zakresu ustawy o kredycie hipotecznym (2023), szkolenie okresowe (2026)”. Dla banku to informacja o tym, czy może Cię wdrożyć od razu do sprzedaży kredytów hipotecznych. Jeśli zamiast tego masz magisterium z ekonomii lub prawa, też warto to podkreślić, bo z punktu widzenia tego przepisu ma podobne znaczenie.
Nie myl tego z egzaminem na pośrednika kredytu hipotecznego przed Komisją Nadzoru Finansowego. To inny egzamin, dla innej grupy osób. Wpisanie „egzamin KNF”, gdy zdawałeś wewnętrzny egzamin w banku, to błąd, który ktoś z działu kredytów wyłapie od razu.
Poza wymogami ustawowymi w polskiej bankowości funkcjonuje też system kwalifikacji potwierdzanych przez Związek Banków Polskich. W Systemie Standardów ZBP są między innymi „Dyplomowany Pracownik Bankowy”, „Ekspert ds. Obsługi Reklamacji w Sektorze Finansowym” i „Europejski Certyfikat Bankowca EFCB 3E”. Nie są obowiązkowe, ale jeśli któryś masz, powinien stać w CV z pełną nazwą. Ogólne zasady opisywania takich dokumentów rozpisuje tekst o certyfikatach w CV.
Szkolenia wewnętrzne banku (produktowe, systemowe, z obsługi klientów wrażliwych) wpisuj oszczędnie. Dwie, trzy pozycje, które pokazują kierunek, wystarczą. Lista dwudziestu modułów z platformy e-learningowej nie robi wrażenia, bo każdy w banku ma podobną.
Tajemnica bankowa obowiązuje także w Twoim CV
Art. 104 ust. 1 Prawa bankowego (tekst jednolity: Dz.U. 2026 poz. 38) mówi, że bank, osoby w nim zatrudnione oraz osoby, za których pośrednictwem bank wykonuje czynności bankowe, są obowiązane zachować tajemnicę bankową. Obejmuje ona wszystkie informacje dotyczące czynności bankowej, uzyskane w czasie negocjacji, w trakcie zawierania i realizacji umowy.
Dla CV wniosek jest prosty i zaskakująco często ignorowany: w dokumencie aplikacyjnym nie opisujesz spraw konkretnych klientów, nawet bez nazwisk. „Doprowadziłam do refinansowania zadłużenia właściciela sieci piekarni z Poznania” to już za dużo. Nie potrzebujesz tego zdania, żeby pokazać kompetencję, a ryzykujesz, że przyszły pracodawca uzna, że u niego również będziesz opowiadać o klientach.
Ostrożnie także z informacjami wewnętrznymi o samym banku: wynikami oddziału w złotych, wartościami portfela, nazwami projektów, które nie były ogłoszone publicznie. Zamiast kwot używaj pozycji względnej („wynik w pierwszej trójce oddziałów regionu”) albo skali jakościowej.
Z perspektywy osoby, która czyta takie CV, dyskrecja jest jedną z kompetencji ocenianych od pierwszej strony, nawet jeśli nikt jej nie wpisuje w ogłoszenie. Kandydat, który wie, czego nie napisać, sam zdaje ten test.
Ta sama zasada dotyczy profilu na LinkedInie i wszystkiego, co publikujesz o swojej pracy. Jeśli w CV nie ma kwot i klientów, a na profilu wisi zdjęcie dyplomu za „rekordowy kwartał” z widoczną tabelą wyników oddziału, jedno przekreśla drugie. Przed wysłaniem aplikacji przejrzyj swój profil oczami przyszłego pracodawcy i sprawdź, czy daty i nazwy stanowisk zgadzają się z CV. W banku rozjazd między dokumentami czyta się jako niedokładność, a niedokładność jest tu cechą, która dyskwalifikuje szybciej niż brak doświadczenia.
Z oddziału do centrali i z powrotem
Najczęstsza ścieżka kariery w banku to wyjście z sieci oddziałów do centrali: do analizy, do produktu, do wsparcia sprzedaży, do compliance. Ten ruch wymaga przepisania CV, a nie tylko dopisania nowej linijki na górze.
Oddział mierzy się sprzedażą i obsługą. Centrala mierzy się jakością procesu, terminowością, dokładnością i umiejętnością pracy na danych. Jeśli aplikujesz z oddziału do analizy kredytowej, przesuń akcent z planu na dokumentację: ile wniosków przygotowałeś, jak często wracały do uzupełnienia, jakie znasz rodzaje dochodów i zabezpieczeń. Jeśli do produktu, pokaż, że widziałeś, gdzie klienci się gubią i co zgłaszałeś jako problem.
Ruch w drugą stronę też się zdarza, choć rzadziej. Osoba z back office, która chce do sprzedaży, powinna pokazać kontakt z klientem, nawet pośredni: obsługę reklamacji telefonicznych, wyjaśnianie klientom procedur, pracę z doradcami. Ten sam punkt w dwóch wersjach pokazuje różnicę. Wersja oddziałowa: „Realizacja planu sprzedaży kredytów hipotecznych, w czołówce oddziałów regionu.” Wersja pod analizę kredytową: „Przygotowanie wniosków hipotecznych do decyzji, z weryfikacją dochodów z umów o pracę, działalności gospodarczej i najmu, bez zwrotów z centrali do uzupełnienia w ostatnim roku.” Fakty są te same. Zmieniła się tylko odpowiedź na pytanie, co w tej pracy było trudne.
Opis doświadczenia i dobór czasowników pod nową rolę dokładniej omawia poradnik o doświadczeniu zawodowym w CV.
Warto wiedzieć, że duże banki często mają wewnętrzne portale z ofertami i procesy rekrutacji wewnętrznej. Tam CV bywa krótsze, bo Twoja historia jest znana, ale rośnie waga opinii bezpośredniego przełożonego. Rekomendacje od osób, które widziały Twoją pracę, opisuje tekst o referencjach w CV.
Gdy przychodzisz spoza banku
Bank zatrudnia ludzi z zewnątrz częściej, niż się wydaje, zwłaszcza na stanowiska kasowe, do obsługi oddziałów i do operacji. Kandydat z handlu, z biura rachunkowego albo z firmy pożyczkowej nie zaczyna od zera, ale musi przetłumaczyć swoje doświadczenie na język tej branży.
Kasa w dużym sklepie to argument do obsługi kasowej w banku, jeśli opiszesz rozliczenia, odpowiedzialność za stan i procedury, a nie tylko tempo obsługi. Biuro rachunkowe to argument do back office i analizy, jeśli pokażesz pracę na dokumentach finansowych i terminach. Praca w firmie pożyczkowej lub u pośrednika kredytowego to argument do doradztwa kredytowego, ale tu uważaj na ton: sprzedażowy język z branży pożyczek bywa w banku odbierany chłodno.
W CV przesyłanych przez GenerujCV przy zmianie branży na bankowość powtarza się jeden schemat: kandydat wpisuje w profil „chęć rozwoju w sektorze finansowym”, a w doświadczeniu nie ma ani jednego zdania o pieniądzu, dokumencie czy procedurze. Takie CV brzmi jak prośba o szansę. Lepiej brzmi takie, które pokazuje, że pierwsza część pracy już jest zrobiona. Jak przepisać profil i doświadczenie pod nową branżę, rozpisuje poradnik o zmianie branży w CV.
Osobny przypadek to absolwenci. Banki prowadzą programy stażowe i praktyki, a do oddziałów i działów operacyjnych przyjmują osoby tuż po studiach. Jeśli nie masz jeszcze doświadczenia zawodowego, w CV pracuje za Ciebie kierunek i to, co z nim zrobiłeś. Temat pracy dyplomowej związany z finansami, koło naukowe, praktyka w biurze rachunkowym, nawet dorywcza praca z gotówką w wakacje. Każda z tych rzeczy jest lepsza niż pusta sekcja doświadczenia, pod warunkiem że opiszesz ją konkretnie, a nie jako „zdobywanie doświadczenia w obszarze finansów”.
Formalności pojawią się na dalszym etapie i nie trzeba ich wpisywać do CV. Banki mogą weryfikować kandydatów w różnym zakresie, zależnie od stanowiska, w tym prosić o dokumenty dotyczące niekaralności. Jeśli masz taki dokument aktualny, możesz dopisać krótką informację o gotowości do jego przedstawienia, ale nie jest to konieczne.
Ostatnia rzecz techniczna: duże banki prowadzą rekrutację przez systemy ATS, a ogłoszenia bywają długie i pełne wymagań. Nazwy stanowisk, systemów i kwalifikacji przepisuj w brzmieniu z ogłoszenia, bez własnych skrótów. Szczegóły w tekście o tym, jak przejść system ATS.
Gotowy wzór CV pracownika banku
Ten przykład pokazuje najbardziej typową ścieżkę w sieci oddziałów: od kasy przez kredyty gotówkowe do kredytów hipotecznych, z każdym etapem opisanym językiem tej konkretnej roli. Osoba, bank i daty są zmyślone, nazwa pracodawcy celowo zastąpiona opisem. Przeniesiesz go na swoje doświadczenie, zmieniając stanowiska i fakty, ale zostawiając sposób opisywania gotówki, dokumentacji i szkoleń.
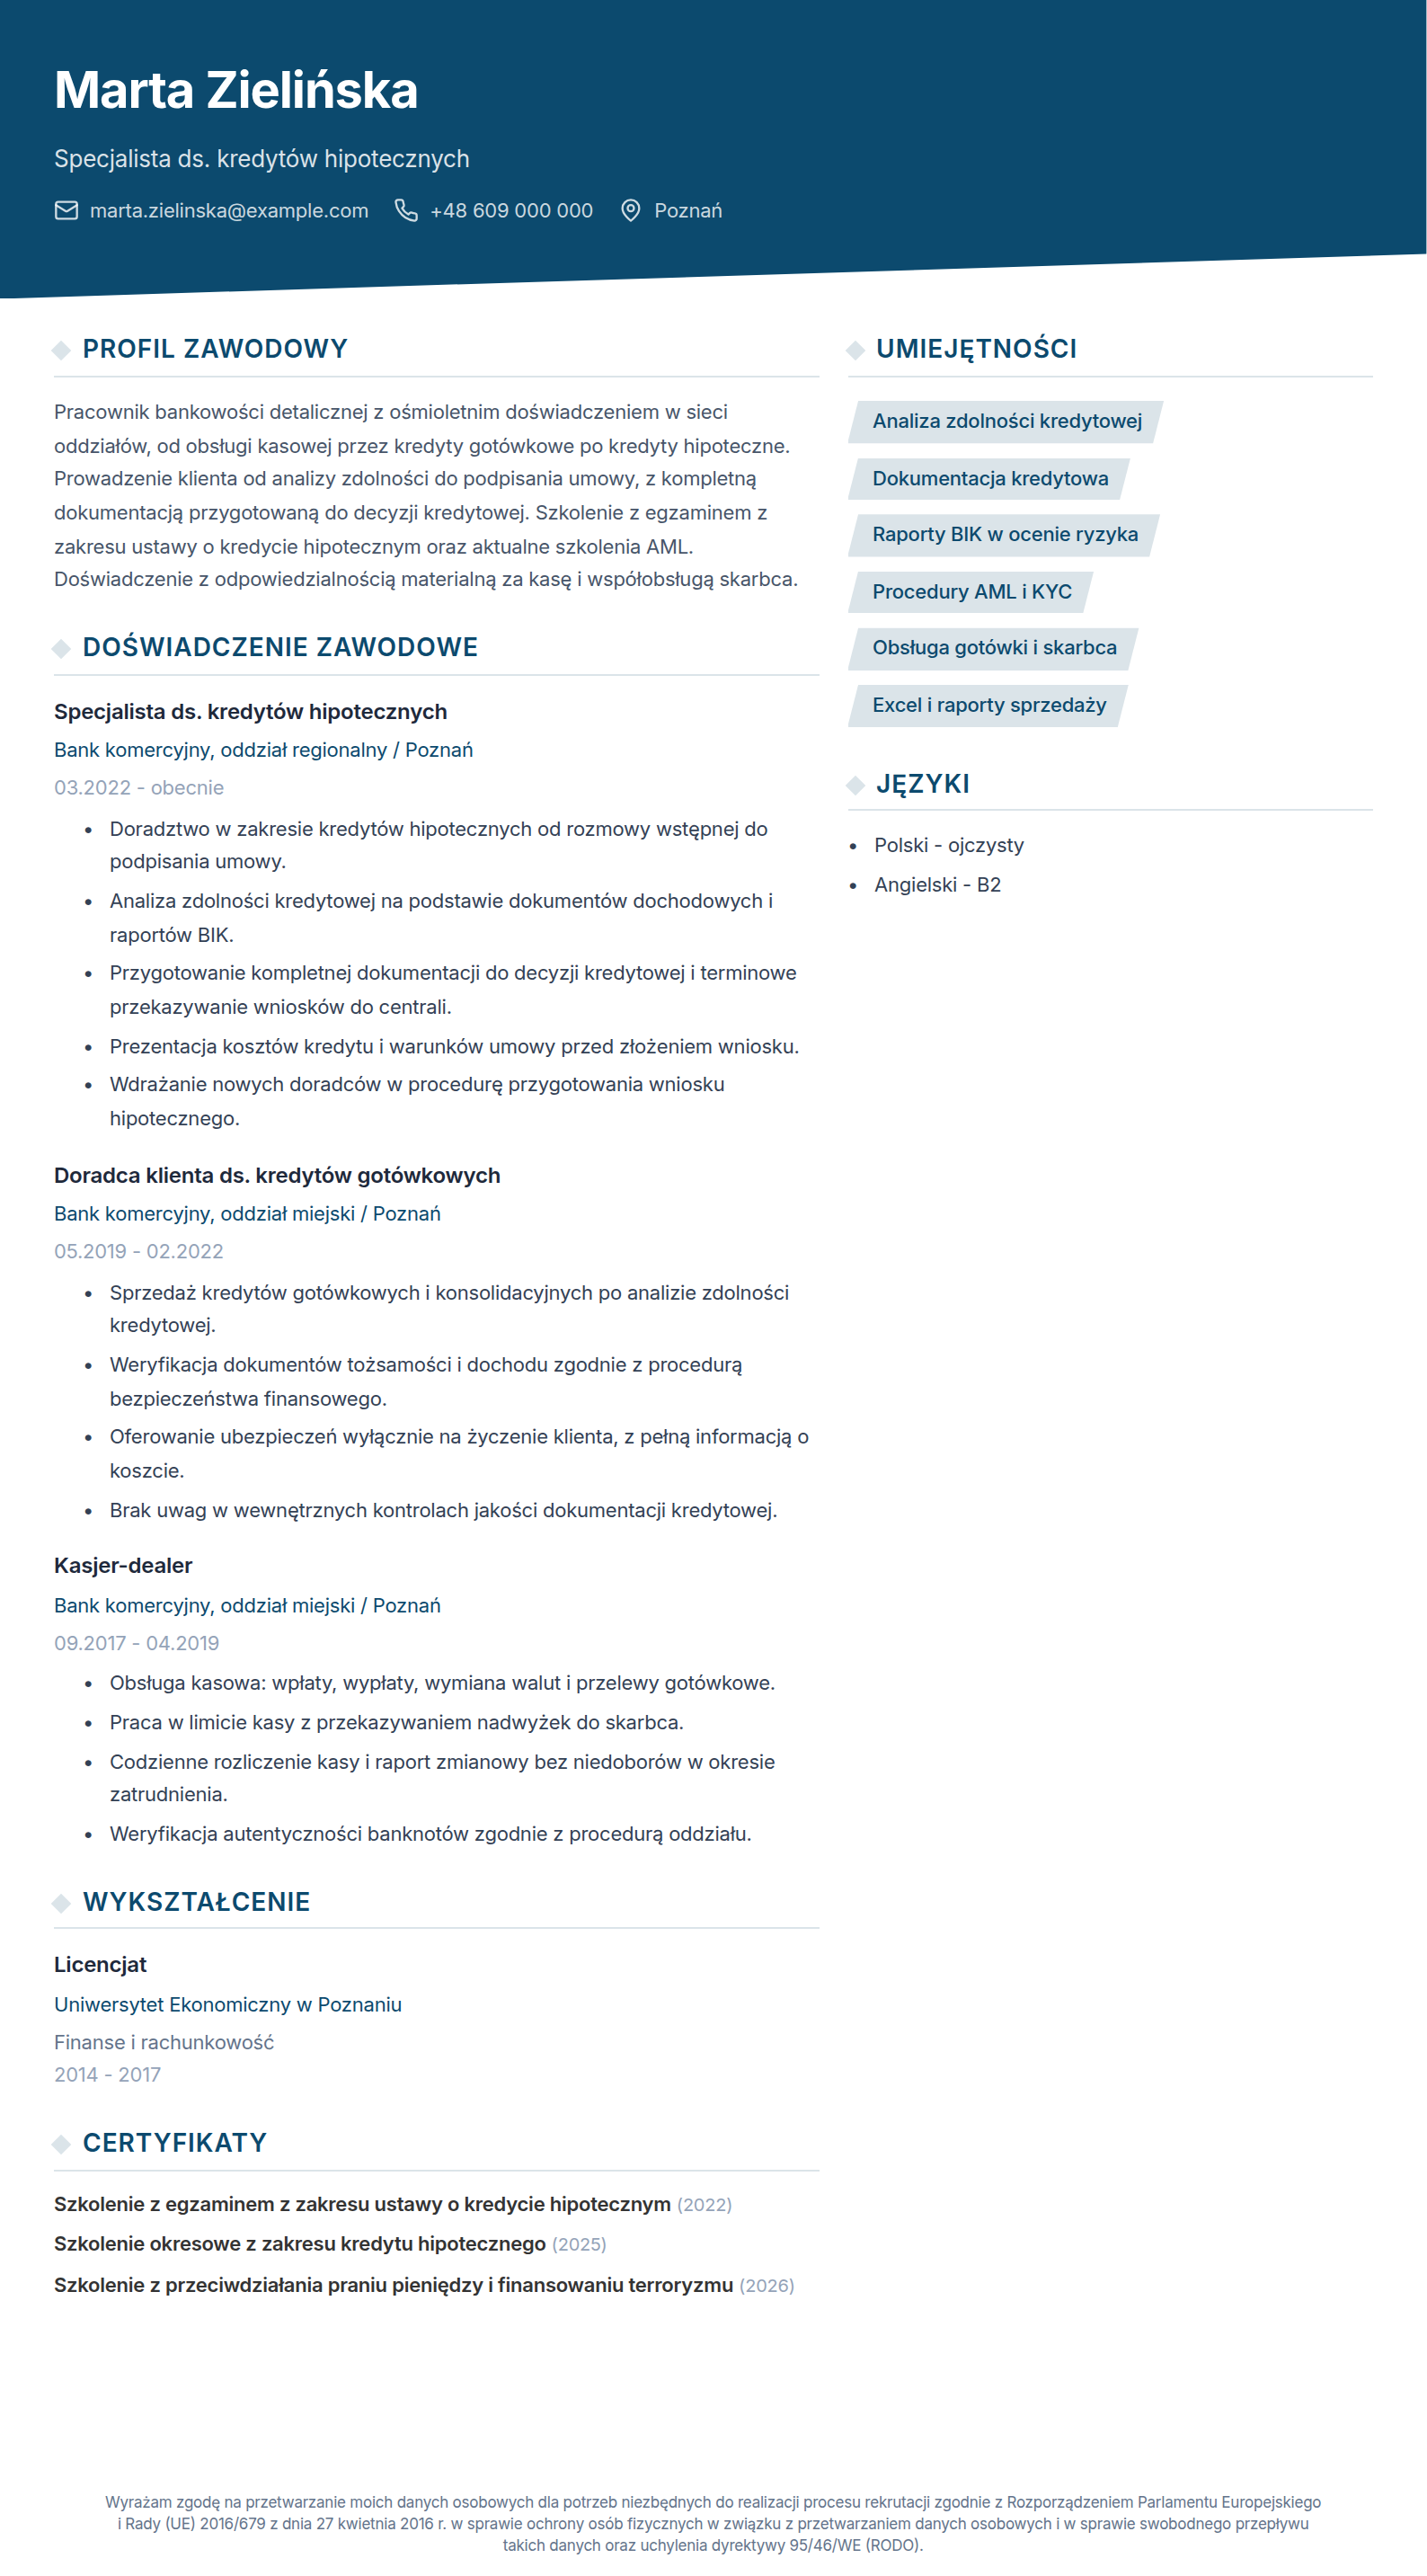
Marta Zielińska
Specjalista ds. kredytów hipotecznych
Poznań | +48 609 000 000 | marta.zielinska@example.com
Profil zawodowy
Pracownik bankowości detalicznej z ośmioletnim doświadczeniem w sieci oddziałów, od obsługi kasowej przez kredyty gotówkowe po kredyty hipoteczne. Prowadzenie klienta od analizy zdolności do podpisania umowy, z kompletną dokumentacją przygotowaną do decyzji kredytowej. Szkolenie z egzaminem z zakresu ustawy o kredycie hipotecznym oraz aktualne szkolenia AML. Doświadczenie z odpowiedzialnością materialną za kasę i współobsługą skarbca.
Doświadczenie zawodowe
Specjalista ds. kredytów hipotecznych | Bank komercyjny, oddział regionalny | Poznań | 03.2022 - obecnie
- Doradztwo w zakresie kredytów hipotecznych od rozmowy wstępnej do podpisania umowy.
- Analiza zdolności kredytowej na podstawie dokumentów dochodowych i raportów BIK.
- Przygotowanie kompletnej dokumentacji do decyzji kredytowej i terminowe przekazywanie wniosków do centrali.
- Prezentacja kosztów kredytu i warunków umowy przed złożeniem wniosku.
- Wdrażanie nowych doradców w procedurę przygotowania wniosku hipotecznego.
Doradca klienta ds. kredytów gotówkowych | Bank komercyjny, oddział miejski | Poznań | 05.2019 - 02.2022
- Sprzedaż kredytów gotówkowych i konsolidacyjnych po analizie zdolności kredytowej.
- Weryfikacja dokumentów tożsamości i dochodu zgodnie z procedurą bezpieczeństwa finansowego.
- Oferowanie ubezpieczeń wyłącznie na życzenie klienta, z pełną informacją o koszcie.
- Brak uwag w wewnętrznych kontrolach jakości dokumentacji kredytowej.
Kasjer-dealer | Bank komercyjny, oddział miejski | Poznań | 09.2017 - 04.2019
- Obsługa kasowa: wpłaty, wypłaty, wymiana walut i przelewy gotówkowe.
- Praca w limicie kasy z przekazywaniem nadwyżek do skarbca.
- Codzienne rozliczenie kasy i raport zmianowy bez niedoborów w okresie zatrudnienia.
- Weryfikacja autentyczności banknotów zgodnie z procedurą oddziału.
Wykształcenie
Licencjat, finanse i rachunkowość | Uniwersytet Ekonomiczny w Poznaniu | 2014 - 2017
Umiejętności
Analiza zdolności kredytowej | Dokumentacja kredytowa | Raporty BIK w ocenie ryzyka | Procedury AML i KYC | Obsługa gotówki i skarbca | Excel i raporty sprzedaży
Języki
Polski - ojczysty | Angielski - B2
Szkolenia
- Szkolenie z egzaminem z zakresu ustawy o kredycie hipotecznym (2022)
- Szkolenie okresowe z zakresu kredytu hipotecznego (2025)
- Szkolenie z przeciwdziałania praniu pieniędzy i finansowaniu terroryzmu (2026)
Klauzula RODO
Wyrażam zgodę na przetwarzanie moich danych osobowych dla potrzeb niezbędnych do realizacji procesu rekrutacji zgodnie z Rozporządzeniem Parlamentu Europejskiego i Rady (UE) 2016/679 z dnia 27 kwietnia 2016 r. w sprawie ochrony osób fizycznych w związku z przetwarzaniem danych osobowych i w sprawie swobodnego przepływu takich danych oraz uchylenia dyrektywy 95/46/WE (RODO).
W tym wzorze nie ma nazwy banku, kwot limitu kasy ani wyników sprzedaży w złotych i to nie jest przypadek. Szkielet z sekcją szkoleń i klauzulą złożysz w kreatorze GenerujCV, a treść dopasujesz do ogłoszenia, na które odpowiadasz.
Sprawdź CV tak, jak sprawdziłby je dział ryzyka
Zanim wyślesz, przeczytaj swoje CV jak ktoś, kto nie ufa deklaracjom i szuka niezgodności. Czy nazwa stanowiska zgadza się z opisem obowiązków? Czy daty w kolejnych etapach się nie nakładają? Czy każda liczba, którą podajesz, jest prawdziwa i czy potrafiłbyś ją obronić, gdyby ktoś zadzwonił do Twojego poprzedniego przełożonego?
Potem przeczytaj je drugi raz, jak ktoś z compliance. Czy nie ma w nim klienta, kwoty albo informacji, która należy do poprzedniego banku, a nie do Ciebie? Czy szkolenia nazwane są tak, jak się nazywały, bez podkręcania „szkolenia wewnętrznego” do „certyfikatu KNF”?
Jeśli oba czytania przechodzą bez uwag, masz dokument, który w banku zrobi to, co powinien: pokaże, że można Ci powierzyć pieniądze, dokumenty i dane. Resztę sprawdzą na rozmowie.
A na rozmowie wróci wszystko, co wpisałeś. Przy kasie padnie pytanie o sytuację, w której stan się nie zgadzał, i o to, co wtedy zrobiłeś. Przy kredytach o wniosek, który sam uznałeś za zbyt ryzykowny. W AML o alert, który wyglądał niewinnie, a nie był. Przygotuj po jednym takim przykładzie do każdego ważniejszego punktu z CV, bez nazwisk i kwot, tak samo jak w dokumencie. Kandydat, którego opowieść zgadza się z kartką, zamyka tę rozmowę dużo spokojniej.